

2025-10-09
xiaoss
家居最前瞻
323821
新闻来源:家居最前瞻
国庆中秋双节期间,家居最前瞻走访了省内、省外多个市场。
但对其他未走访区域市场的了解不够多,为补充省内外线下走访的信息缺口,这两天,我们通过线上线下渠道,专门约谈了一些华东、华北、西南地区的朋友。
本次调研新增线上专项约谈,重点覆盖华东、华北、西南、华南四大区域,既聚焦当地主流家居卖场内的零售门店,也同时跟进访谈开设独立店、城郊集合店的泛家居圈朋友。
品类覆盖上,涵盖了整装局改、建陶卫浴、系统门窗、成品、定制家居......等多个类别,旨在全面掌握双节期间行业真实经营状况。
篇首,感谢华南市场的苏总、庄店长,华东市场的陈总、凌总,西南市场的陆总,杨店长,华北市场的刘总、尹店长......等泛家居圈的朋友们的实时分享与反馈。
重点区域市场表现
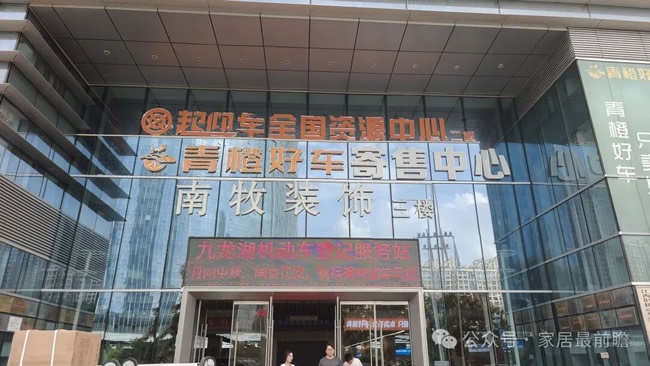
一是华东区域(全国前二家居家装消费重镇)
主流卖场情况看,全渠道下滑明显,红星美凯龙、居然之家等全国性卖场,及银座、第六空间等区域龙头,生意均呈“肉眼可见的下降趋势”,无一家例外。
独立门店看,成品家具与定制家居零售店表现平稳,销售额、客流量与去年同期基本持平,未出现明显波动。
二是华南区域(促销遇冷典型)
品类全覆盖国庆销量遇冷,无论是传统建陶卫浴瓷砖、定制家居,还是近年增长迅猛的“热门赛道”系统门窗,双节促销均未达预期。
客流量核心问题是,不仅今年国庆中秋长假期间,对比去年国庆期间生意大幅减少,甚至今年国庆客流低于日常工作日水平,“节日流量红利”彻底消失。
市场遇冷深层原因探析
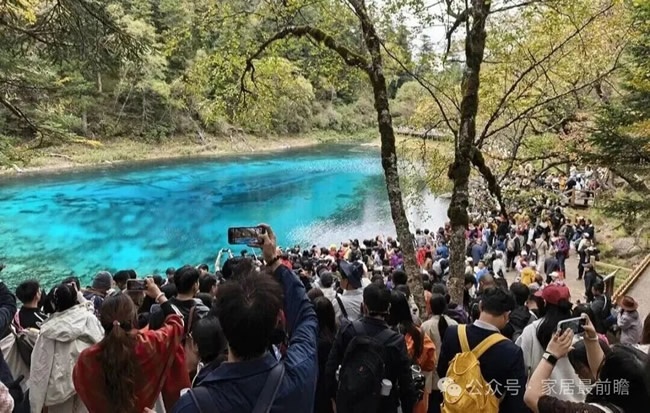
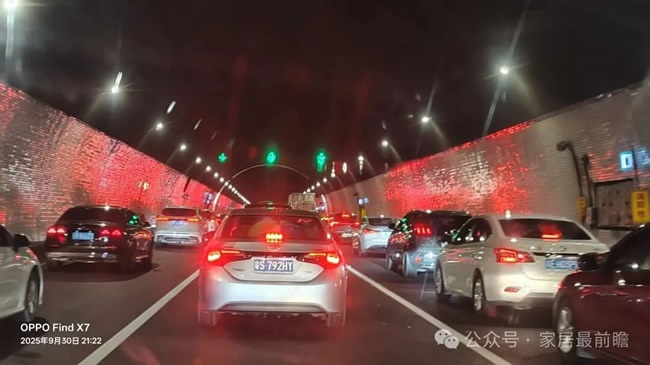
一是消费习惯不可逆转变。对比2020年疫情前“集中趁节日抢购”的模式,当前的消费者,更倾向于将国庆长假用于旅游、亲友聚会,主动压缩“耗时费力的家居选购”时间。
所以,我们通过线上线下能感知到,一方面,位置偏远交通闭塞的景区景点,往返堵车,人气爆棚,大搞基建,节假日没地方停车。
另一方面,交通便利、环境优雅、吃住逛一条龙的家居商场,停车场空空,门可罗雀,顾客没有导购多。
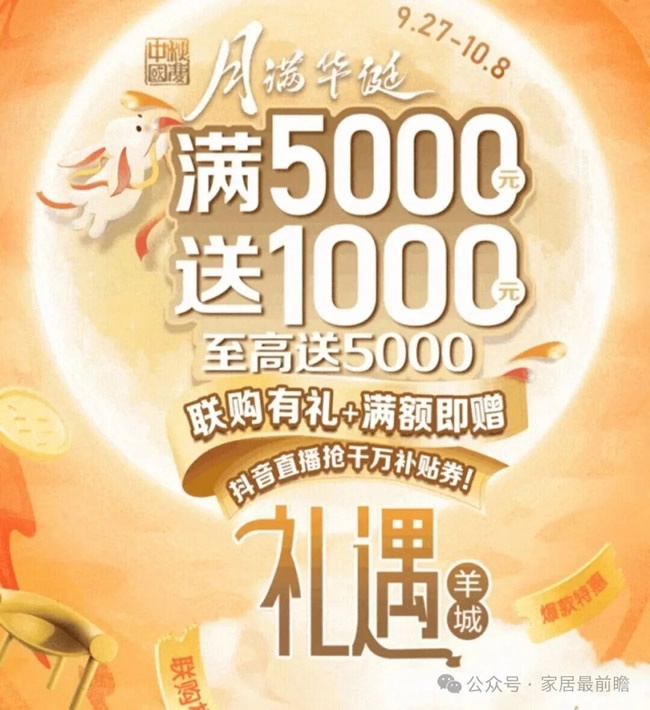
二是信息差壁垒彻底打破。线上媒体(短视频、直播、测评平台)普及,使消费者对家居建材的价格、材质、工艺认知从“陌生”转为“透明”,“节日促销=低价”的固有认知被颠覆,国庆五一等促销活动,对于新装、换装消费者的吸引力,已经大幅减弱了。
消费者通过官方旗舰店、短视频、直播等线上渠道,随时随地都能实现在线看家居家装、对比选购、预约上门服务,完全不需要专程在节假日进店看家居建材。
关键数据佐证
一看头部整装公司表现。作为当前流量排名首位的赛道代表,其国庆期间到店客流仍低于平日,印证“节日引流失效”。
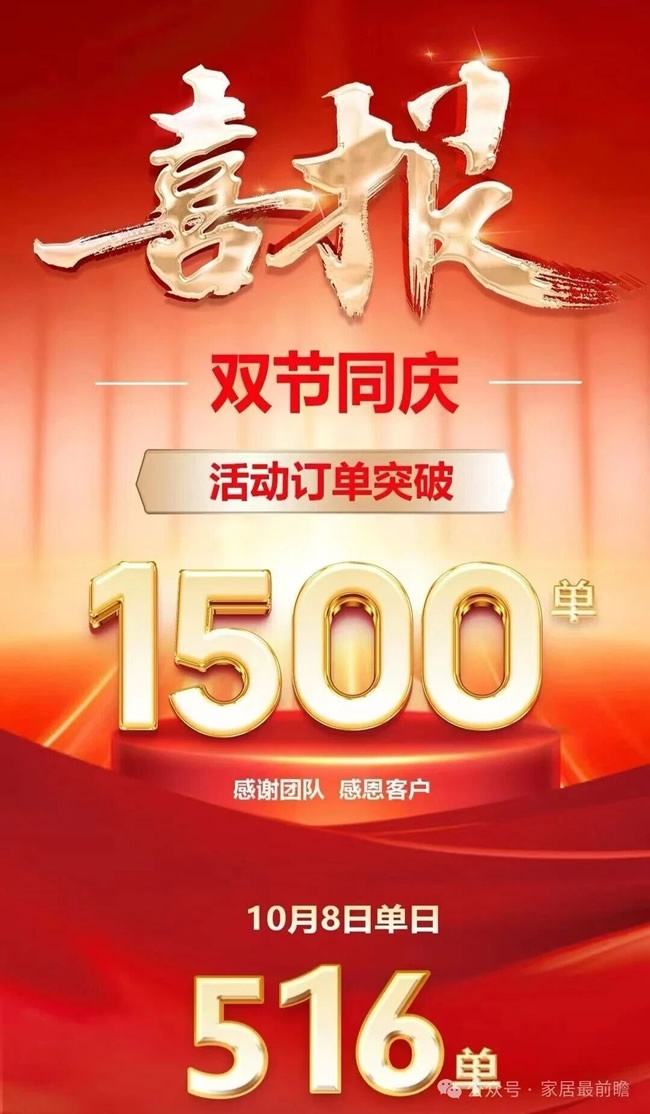
二看定制家具头部品牌签单情况。往年双节订单量稳定在“数千单”量级,2025年双节期间仅1500+订单数,降幅超50%,数据层面印证市场下滑。
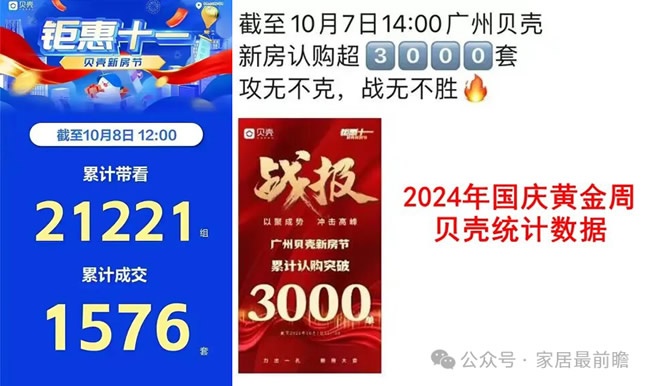
如果再把视线转移到一二手楼房产交易情况,以广州为例,2025年国庆七天的战报,销量同比2024年国庆,恰好也是腰斩一半,巧合吧?
回溯 2024 年国庆档家居建材市场,国家补贴政策的强力刺激,成为拉动销售的关键变量。政策红利下,头部品牌率先受益,签单量迎来爆发式增长 —— 以某头部定制家居品牌为例,其国庆两天的业绩规模,便已持平平日一个月的销量,政策对市场需求的短期激活效应可见一斑。
但站在当下回望,去年这场政策驱动的销售热潮,更像给行业递上的一颗 “短期甜糖”:既带来了业绩冲高的即时喜悦,也暗藏着值得警惕的行业命题。
事实上,政策扶持终究是外部变量,其时效性与不确定性决定了它无法成为行业长期发展的 “压舱石”。家居建材行业若想突破增长瓶颈,核心仍需回归商业本质,直面当前市场的核心矛盾 —— 产品供过于求下的低价内卷困局。
面对这一现状,行业玩家的路径选择已逐渐清晰:要么主动 “出海”,将目光投向需求潜力尚未充分释放的发展中国家市场,在新兴市场中寻找增长 “第二曲线”;要么在存量竞争中被淘汰 —— 若始终困于头部品牌主导的价格战,持续消耗资源却难破局,最终只会在同质化竞争中耗尽生存 “弹药”,无奈退出市场。
当然,回顾2024年的国庆家居建材销售,当时有国家补贴的政策刺激,让不少头部品牌的签单量暴涨,比如某定制家居品牌两天业绩顶得上一个月销量。
现在看来,去年的短期政策激励,本质上是给各家居建材厂商吃了一口糖,也同时敲响了一个警钟,政策的扶持是外因,是不确定因素,关键还是要回归商业本质。家居建材产品供过于求、低价内卷的经营模式,要么出海,寻找发展中国家的第二个春天,要么出局,在头部品牌持续不断的价格战中耗尽强制弹药。
结合近五年五一、国庆等长假期,尤其是今年形势预判,未来的国庆、中秋等传统“大促节日”,将逐步退出家居建材行业的“核心业绩贡献期”与“促销主战场”。
行业将从“依赖节日集中爆发”转向“日常精细化运营”,价格、服务、产品力的“常态化竞争”将成为企业生存核心,节日促销的“战略地位”将持续弱化。
15811192007


关注公众号


 产品资讯
 知识百科
 行业品牌
 经营加盟
 企业专题
 行业展会
 木门周边
 考察工厂