

2025-09-05
xiaoss
定制观察
107448
新闻来源:定制观察
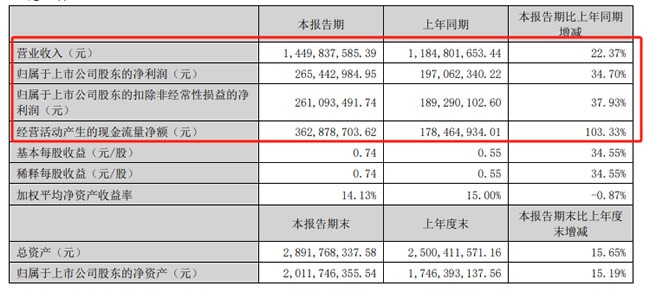
8月29日,悍高集团披露上市后首份半年度报告。报告期内,公司实现营业收入14.5亿元,同比增长22.37%;归属于上市公司股东的净利润2.65亿元,同比增长34.70%;扣非净利润2.61亿元,增幅37.93%,经营现金流净额同比大幅提升103.33%。
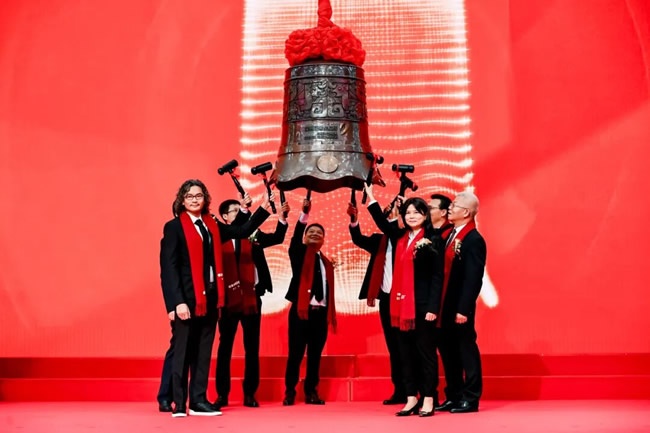
自7月30日登陆深交所以来,悍高持续推进“智能制造+精益管理”战略,依托多元化渠道和供应链协同,保持业绩稳健增长。公司以线下经销为核心,经销商数量达381家,线下经销收入占比53.57%,并成功进入欧派、志邦、金牌厨柜等头部企业供应链体系。电商与云商渠道覆盖超100个地级市,助力市场下沉。
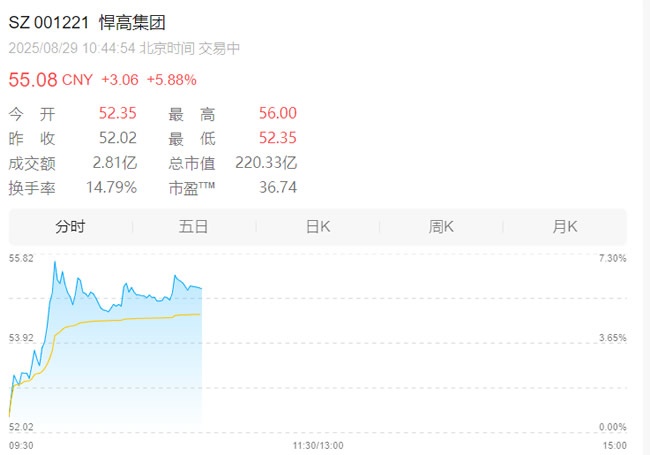
尽管业绩表现亮眼,悍高市值较上市初期出现明显回调。上市首日其市值一度达320亿元,逼近当时欧派家居的328亿元。但截至8月29日,悍高市值回落至220.33亿元,而欧派市值已升至337亿元,反映出市场对其后期表现的一定担忧。
财报中也明确指出公司面临多项营收风险:首先,房地产市场波动可能影响家居消费需求。尽管当前调控政策尚未对业绩造成明显冲击,但若楼市持续低迷,公司业绩仍存下行压力。其次,原材料成本占主营业务成本70%以上,铁材、铝材和不锈钢价格波动将直接影响利润。此外,产品质量、委外加工管控、经销商管理以及业绩增速波动等也是潜在风险点。
为应对挑战,悍高已推动多项措施,包括通过全渠道与多品类布局抵御行业周期、与核心供应商签订价格协议稳定成本、强化质量控制和经销商管理等,以提升抗风险能力和长期稳定性。
在行业竞争加剧与宏观环境多变的背景下,悍高仍需持续优化运营,巩固市场地位,以保持竞争力与成长性。
15811192007


关注公众号


 产品资讯
 知识百科
 行业品牌
 经营加盟
 企业专题
 行业展会
 木门周边
 考察工厂