

2025-08-07
xiaoss
家居最前瞻
268290
新闻来源:家居最前瞻
2-7月份是一个完整的家装半年报周期。这几天访谈几位北上深广杭的社区局旧改赛道的朋友,了解探讨近半年来的市场行情。
实际上,即便是超一线城市,对于当前的市场需求和生意行情,普遍都表示仍然处于艰难期,前景不乐观。
北京的群友表示,头部的五家装企,上个月签单数都很惨淡,个别装企月订单跌破百单。
上海一群友表示,正是因为社区局旧改终端行情不是那么明朗,所以他们团体调整了开店计划。
深圳的群友表示,前个月6月业绩不错,7月份业绩急转直下,不忍看。
广州的社区店走访,也感知到终端门店明显加大了社区推广力度,上门居民少了,店面业绩压力陡增。
宏观层面看,这也是为什么今年上半年第一、第二轮国补用完后,8月1号全国各地紧急上线第三轮国补的原因。比如,重庆国补6月3日用完了,广西国补6月20日暂停,广东多城市国补6月初用完。
地产是国家经济和财政收入的三大支柱产业,激进的缩减硬着陆带来需求不振,不促不销,无补贴都观望。
所以,对于以下全国重点一线城市的家装行情数据,预计多数人都持审慎和怀疑态度。
北京家装市场半年报
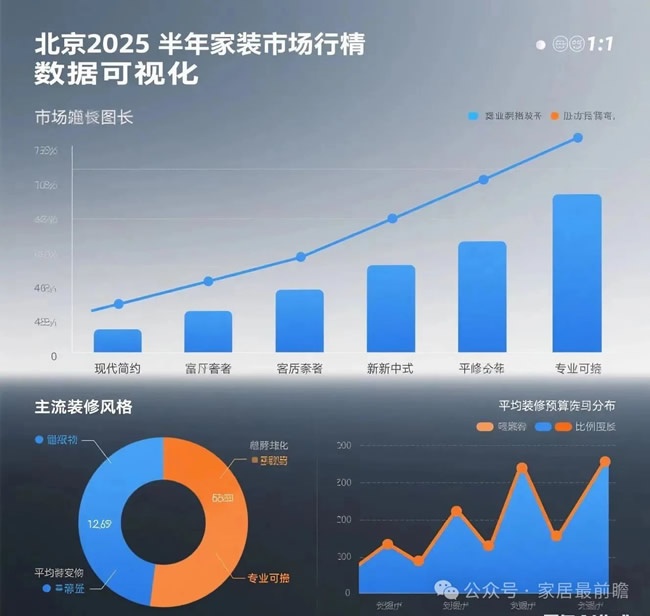
根据市场数据,北京家装市场上半年局部装修需求增长、预算理性化、租房市场带动、老房翻新需求上升。消费者更依赖数字化工具辅助做家装决策。
1、局部装修需求显著增长
局改、微装项目需求环比增长27%-29%,部分平台数据显示局部装修需求合计增长56%。
消费者更倾向于高性价比的局部翻新,如墙面刷新、管道改造等,而非全屋整装。
2、预算趋于理性,现代简约风格主导
5-12万元预算区间占比下降,而5万元以下及12-20万元区间有所增长,显示消费者更加理性。
现代简约风格占比中,新房占比58.7%,二手房市场占46.5%。成为最受欢迎的装修风格。这也说明家装风格从简,预算变少了。家庭总预算不变情况下,消费发生转移。
3、租房市场带动家装需求
90后成为租房主力,推动“品质租房”趋势,带动家居软装及智能化产品需求。
智能家居配套率提升,如智能门锁、AI电视等成为热门选择。
4、二手房及老龄房翻新需求微涨
北京作为一线城市,老旧小区翻新需求增加,二次装修费用上涨,但消费者更倾向于局部改造。
建材及人工成本终于开始有上涨了,但也影响终端装修报价,影响小部分局旧改消费者的家装预算。
5、消费者决策周期延长,依赖线上平台
70%的消费者在装修前通过短视频、家装平台学习,决策周期从30天延长至60-90天。
AI咨询量和资金托管服务的渗透率在提升,持续强化消费信任度。
上海家装市场半年报
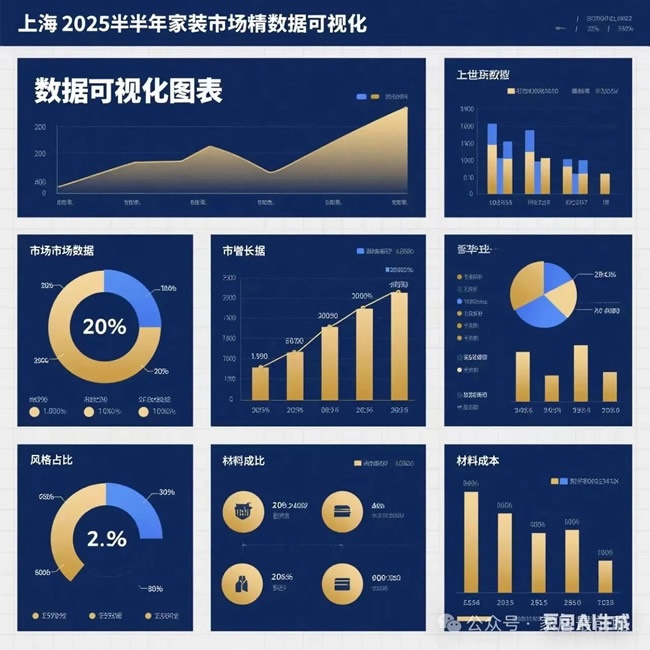
2025年1-7月,上海家装市场以存量房翻新、局部改造增长、智能家居热销、线上决策主导为主要特点,同时受政策补贴和理性消费观念影响显著。
根据2025年1-7月的市场数据,上海家装市场呈现以下主要趋势:
1、存量房翻新需求主导市场
二手房及老旧小区翻新需求占比突破80%,较五年前增长48%,成为市场主要驱动力。
二次装修费用上涨,但消费者更倾向于局部改造,如墙面刷新、管道重装等,以控制成本。
2、消费预算趋于理性,局部改造增长显著
装修预算呈现“缩水”趋势,5-12万元区间占比下降,12-20万元区间增长。
局改、微装需求环比增长27%-29%,金属衣柜等极简家具搜索量激增300%。
3、智能家居与“以旧换新”政策推动消费
智能马桶、智能床垫等智能化产品销量激增,适老化马桶补贴额度高达30%。
上海“市补”政策对全屋定制柜等产品提供15%补贴(最高2000元),刺激消费增长。
4、线上决策周期延长,短视频平台成重要信息源
70%消费者在装修前通过短视频、家装平台学习,决策周期从30天延长至60-90天。
B站、抖音等平台的家装内容日均活跃用户激增,UGC(用户生成内容)与PGC(专业内容)深度融合。
5、消费观念转变:实用性与个性化并存
现代简约风格占比45-55%,极简风、工业风等小众风格受追捧。
年轻消费者更注重性价比,DIY装修教程播放量增长300%。
深圳家装市场半年报
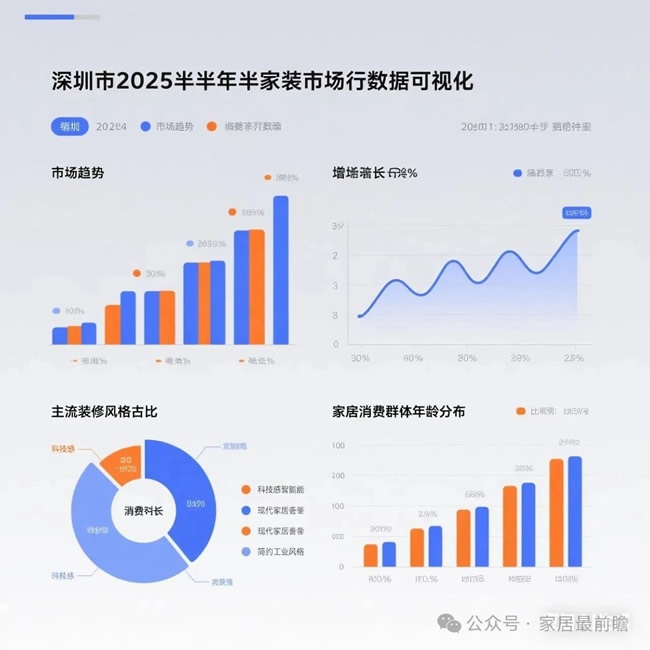
上半年,深圳家装市场需求主要受政策补贴驱动,局部改造需求有增长,智能家居产品在深圳有一定消费基础,但整体消费趋理性化。
1、政府补贴政策显著刺激市场
深圳2025年住宅装修补贴政策自3月7日启动,最高补贴5.2万元(旧房装修与厨卫改造最高2万元,智能家居最高3.2万元),覆盖线上线下渠道。
五一期间,补贴政策带动深圳家装市场消费热潮,仅前两日销售额达9964万元,预计假期总消费近5亿元。
宝安区活动吸引1004家线下门店参与,截至4月24日,线下销售额4.45亿元,核销补贴6664.3万元。
2、局部改造与智能家居需求激增
旧房翻新、厨卫改造需求旺盛,定制柜、门窗、卫浴洁具等成为爆品。
智能家居(如智能马桶、智能门锁、智能窗帘)销量显著增长,消费者偏好节能环保产品。
3、消费预算理性化,现代简约风格主导
现代简约风格占比50-60%,极简风、工业风等小众风格受年轻消费者青睐。
装修预算呈“缩水”趋势,5-12万区间占比下降,低价和高颜套餐消费分化明显。。
4、线上线下融合,决策周期延长
70%消费者通过短视频、家装平台学习,决策周期延长至60-90天。
京东、天猫等电商平台销售额增长,线下卖场结合补贴与促销活动(如满额抽奖、以旧换新)吸引客流。
5、企业订单增长,市场活力提升
广田集团第二季度新签订单4.45亿元,未完工订单16.74亿元,显示市场需求有所恢复。
备注:2023年12月22日,深圳中院裁定确认《深圳广田集团股份有限公司重整计划》已执行完毕,终结了广田集团破产重整程序。重整后,深圳特区建工集团成为广田集团第一大股东,广田集团纳入国资版图。2024年,广田集团虽然还是有短期的亏损,但相比较2023年的亏损幅度,在收窄中,呈现出恢复迹象。
百安居、宜家等卖场客流量与销售额同比有一定的增长,部分门店单日销售额提升明显。
广州家装市场半年报
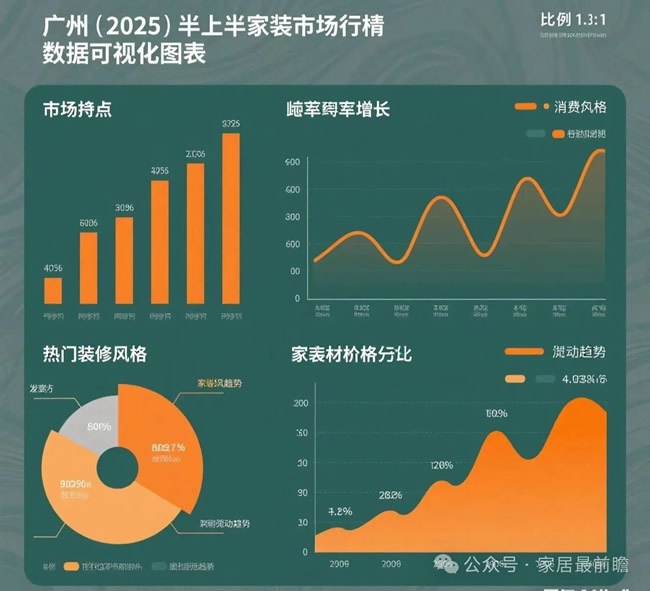
上半年,广州家装市场在政策补贴驱动下,局部改造需求整体有增长,但消费者受经济和收入紧缩影响,更注重性价比与个性化,整体需求还没有明显恢复,社区局旧改门店数增长明显,可以感知到家装从业者都在等待8月份开始的去年销售旺季的到来。
1、政府补贴政策才能直接刺激旧局改及家装消费
广州市自2025年3月7日起实施家装厨卫“焕新”补贴政策,最高补贴2万元,涵盖门窗、涂料、瓷砖、卫浴洁具、窗帘等品类。
政策上线仅6天,部分家装企业业绩已突破千万元,如圣都整装门店装修委托客户突破500组,业绩增长迅速。
补贴政策叠加企业优惠(如宜家“以旧换新”15%折扣),部分消费者节省近4500-10000元。
2、局部改造与存量房翻新需求旺盛
旧房装修、厨卫改造成为市场主导,35-50岁刚需消费者是主要受众。
局改、微装需求增长,如墙面刷新、管道改造等,消费者更倾向控制成本而非全屋整装。
3、智能家居与“酒店风”装修受追捧
智能马桶、智能门锁等产品销量增长,是因为适老化改造补贴(30%)的消费推动左右。
年轻人青睐“酒店风”装修,因其简洁、舒适且功能性强,尚品宅配等企业推出“全屋星级定制”服务。
4、线上决策主导,短视频平台成重要信息源
70%消费者通过短视频、家装平台学习装修知识,决策周期延长至60-90天。
B站、抖音等平台家装内容日均活跃用户激增,UGC与PGC内容深度融合。
5、消费预算理性化,现代简约风格主流
5-12万元预算区间占比上升,定制家具、门窗799元特价爆款内卷严重。
现代简约风格占比35-45%,极简风、工业风等小众风格受年轻群体青睐。
杭州家装市场半年报
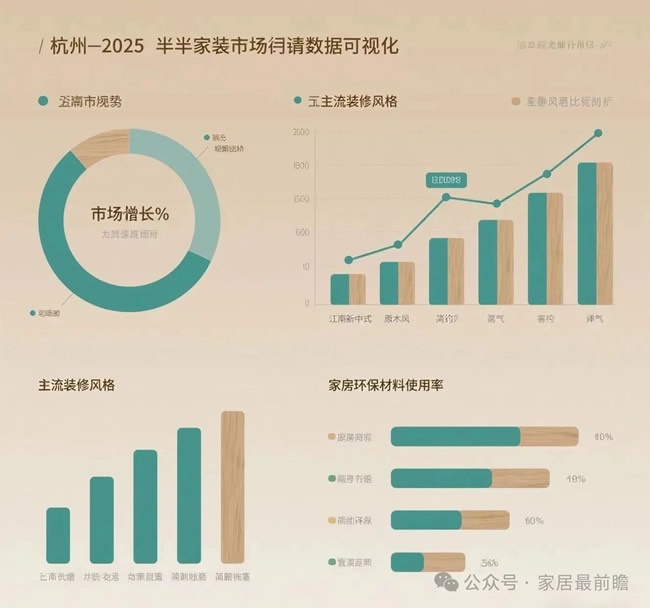
上半年杭州家装市场行情,主要是在政策补贴驱动下,实现局部改造有增长,智能家居基数低,看起来也有明显增量,更多业主受线上决策影响。
90后成为消费主力,杭州家装市场受当地经济、居民收入带动,家居家装需求相对较好,没有受到明显影响。
杭州可以说是社区局旧改品牌的福地,有多个局旧改品牌的经营业绩,在杭州市场普遍比其它地方都要好。
另一方面,日常沟通对比中了解到,杭州等华东市场,在国补的即时高效响应速度上,也比全国其它地方都要好,既缓解了垫资家居家装厂商的压力,又提升了泛家居上下游厂商的经营积极性。
即便是原来扎根深圳的中国燃气壹品慧家庭帮,也在上半年从深圳迁移部分职能团队到长期扎根杭州。
1、政府补贴政策显著刺激消费
杭州2025年旧房装修补贴政策自3月21日启动,只要是2023年1月前建成的住宅,都可以享受最高补贴2万元,涵盖饰面砖、板材、集成吊顶等八大类硬装材料。
政策上线仅6天,部分企业业绩突破千万元,如某某某整装门店装修委托客户数达到500户。90后成为家装补贴申请主力,占比超过60%,带动局部翻新需求增长。
2、局部改造与存量房翻新主导市场
旧房翻新需求增长,消费者更倾向控制成本,选择墙面刷新、管道改造等局部装修,而非全屋整装。
二次装修费用上涨,但附加拆除的全套翻新占比不高,多数客户选择经济型局部改造。
3、智能家居与适老化改造需求增长
智能马桶、智能门锁等产品销量提升,适老化改造补贴(30%)推动相关消费。
松下、无印良品推出亚洲版适老化家居套件,杭州成为首批试点市场之一。
4、线上决策主导,短视频平台成重要信息源
70%消费者通过短视频、家装平台学习装修知识,决策周期延长至60-90天。
B站、抖音等平台家装内容日均活跃用户激增,UGC(用户生成内容)与PGC(专业内容)深度融合。
5、费预算理性化,现代简约风格主流
5-12万元预算区间占比下降,5万元以下及12-20万元区间增长,显示消费更趋理性25。
现代简约风格占比40-50%,极简风、工业风等小众风格受年轻群体青睐。
15811192007


关注公众号


 产品资讯
 知识百科
 行业品牌
 经营加盟
 企业专题
 行业展会
 木门周边
 考察工厂