

2025-07-26
xiaoss
定制观察
466862
新闻来源:定制观察
住范儿爆雷后,成立20多年的老牌装企靓家居也一夕之间宣布停业,一场关于装企行业的大考悄然而至。
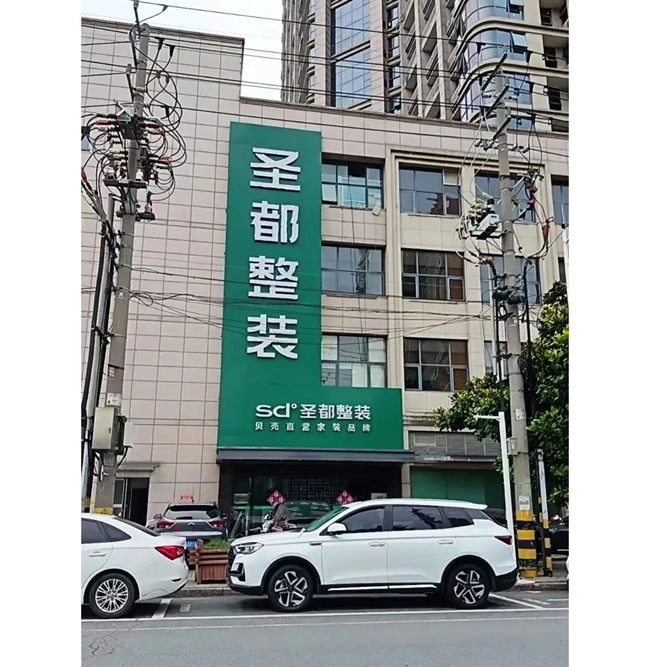
近日有消息传出,圣都整装关闭了江苏泰州、扬州(含广陵区、江都区、仪征市)、安徽芜湖等多家二三线城市的直营分公司,并实施裁员。圣都整装此次收缩二三线城市阵地,究竟是因传统装企步入转型深水区而“断臂求生”,还是主动保存实力以谋求突破?
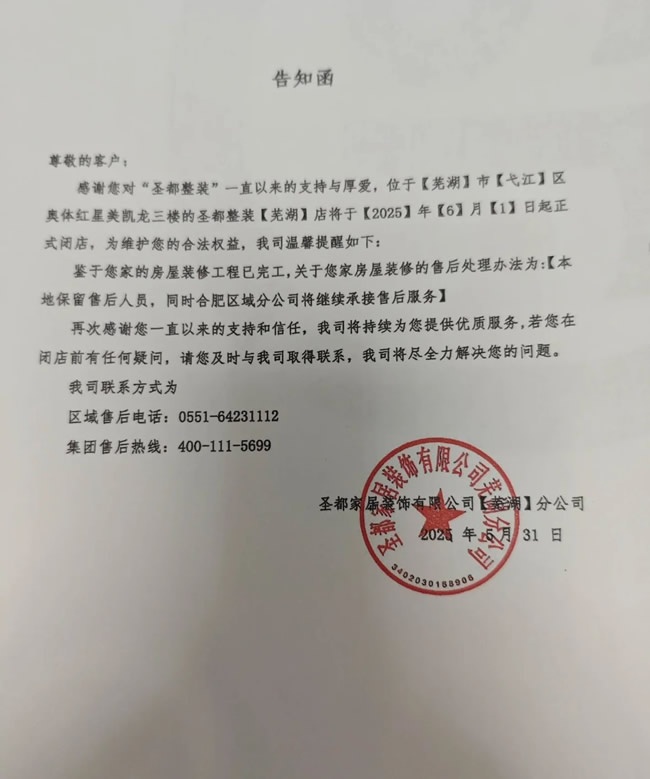
圣都整装近期关闭部分直营大店,核心目的是及时止损,避免重蹈类似住范儿因盲目扩张导致资金链断裂的覆辙。此次战略收缩主要基于四大原因:
第一是大店运营成本过高。圣都整装关闭直营门店集中于二三线城市,并且多数为大店。单店面积达1500-3000㎡,初始投入300-500万元,叠加高昂租金(1500㎡年租约120万元)、设计师及监理团队(单城需5-8名专职监理)薪资、获客费用,成本压力巨大。
第二是营收与成本失衡。单城月均订单不足30单,投资回报率(ROI)跌破1.5盈亏线。以扬州为例:核心商圈200㎡门店年租金40-60万元,叠加人力成本,低订单量难以覆盖刚性支出。
第三是二三线房产市场萎缩。据相关数据显示,2025年新房交付量同比下滑,且精装房占比提升(如扬州达45%),挤压圣都主营的毛坯房整装市场。
第四是区域装企品牌竞争激烈。不少中产客群流向本地中小装企,高净值客户被上海、杭州等核心城市分流。
圣都整装此次闭店还有更重要目的,那就是聚焦高价值市场,将资源向核心城市倾斜,集中发力苏州、南京、杭州、广州等GDP超万亿级城市,目标实现“单城破亿”。数据显示,南京分公司年营收达2-3亿,而经营多年的扬州仅6000-8000万,核心城市单城产能为次发达城市3-5倍。
此外,圣都整装也在探索轻资产模式,推出区域试点城市合伙人制,通过品牌输出和供应链管理收取8%-12%管理费,降低风险同时保障母公司收益。
2021年贝壳斥资80亿元全资收购圣都,如今五年过去,这笔交易为贝壳的家装家居业务带来了显著增长。财报显示,2024年该板块销售收入达119亿元,同比增长19.6%。然而,高速增长之下,隐忧亦随之浮现。
圣都目前收缩二三线直营店,核心矛盾是对贝壳流量的深度依赖。贝壳的核心数据资源与用户基础,高度集中于经济发达的一二线城市。当圣都将触角伸向流量支撑相对薄弱的二三线市场时,就显露出弱势,部分非核心城市月单不足30单,难以覆盖成本,流量转化效率低。
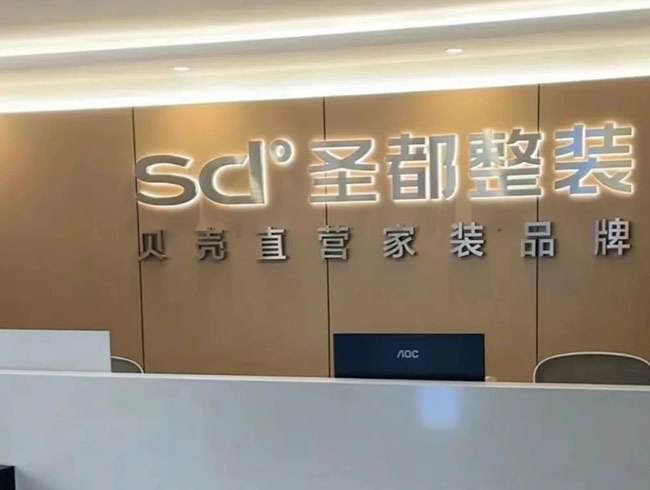
此外,贝壳财报同时透露出另一重隐忧。2024年第四季度,其家装家居业务营收为41亿元,环比有所下滑,同比增速放缓至12.8%。有市场分析认为,这或指向贝壳核心的二手房交易业务(链家)与其家装业务(圣都)之间的协同效应尚未被高效打通,客户转化与资源共享的潜力仍有待深度挖掘。
从贝壳与圣都整装的战略协同看,此次圣都整装关闭二三线直营店并裁员,核心目标直指提升整体盈利水平。而未来能否实现持续增长或许取决于两大关键:一是破解流量依赖的区域性矛盾(贝壳资源集中一二线,与全国化需求错位),二是打通二手房与家装业务的协同闭环。
圣都整装当前聚焦高价值市场、提升产品交付能力、优化客户资金安全等举措,正在夯实基本盘。但长期挑战仍存:如何将贝壳流量高效转化为全国增长动能?如何平衡规模与盈利?此外,二三线市场轻资产模式的探索成效,将直接影响战略韧性。
15811192007


关注公众号


 产品资讯
 知识百科
 行业品牌
 经营加盟
 企业专题
 行业展会
 木门周边
 考察工厂