

2025-07-21
xiaoss
家居最前瞻
326889
新闻来源:家居最前瞻
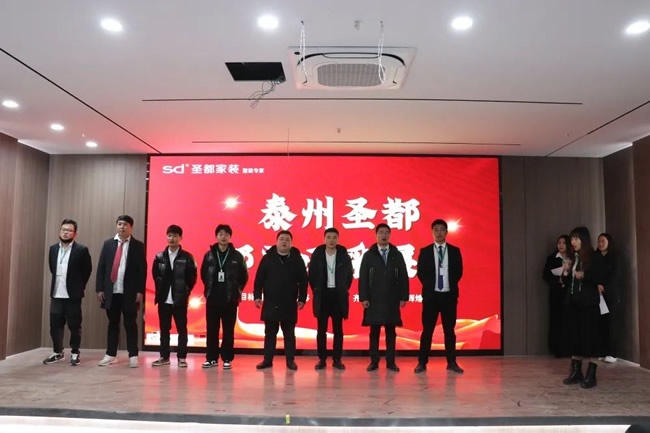
圣都装饰这些天,连续把全国经济和消费重镇的江苏泰州、扬州、广陵、江都、仪征......等二三线城市的直营分公司关闭了。
为什么会这样?
这让家居最前瞻联想到这几天看到的新闻播报,有的是讲到目前这样的房产及家装严峻形势,预判2026年都不容乐观。
或许,结合圣都装饰当前的商业模式做拆解,可以洞察市场及需求冷暖:
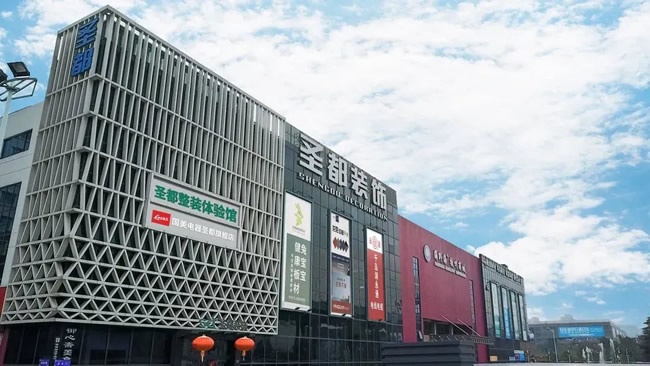
圣都装饰敢于开大店的底气,来自于贝壳平台整合的全国各地房产中介,在线下社区店、线上平台,给圣都引流获客。当前圣都开始批量闭店的严峻形势,等于说全国房产交易及装修量的大BOSS家,流量留资和成交转化率等数据也都不好了。
圣都装饰只做整装设计交付或老房翻新等大金额、长周期的项目,但半年度整装订单数和签单额不理想。
圣都装饰无论在一二线,还是三四线城市,全部采用直营分公司模式。直营大店模式下,店铺租金、人工成本叠加获客成本三座大山,如果营收出现明显下滑,亏损都需要由总部买单填坑。
圣都装饰2025年1-7月中旬的全国营收数据反馈,半年度销售进度不是很理想,预判全年营收达成有较大难度。在投入产出不成正比情况下,反过来,用关店裁人的方式降本增效,是确保年度销售费用和利润率的最直接方法。
基于圣都模式以上的推演,再结合当前市场行情、运营策略和战略调整等方面,做客观情况验证:
需求变化的挑战
虽然2023年在中央及江苏省“保交楼”专项借款支持推动下,恒大、碧桂园等部分停工楼盘和项目,在2023年下半年重启集中交付,全年交付量同比2022年增长约10%-15%,开始复苏了。当然还有国补的利好消息。
比如,扬州主城区广陵,因为需求相对稳定,交付率超90%,当然还有仪征、江都等郊区楼盘去化比较缓慢,部分项目出现持续延期交付。
但复苏之路在2025年又开始出现熄火现象:
1、进入2024-2025年,因为房企投资和交付量又开始出现明显回落收缩,导致新开工减少,2025年新增交付量下滑。
虽然扬州等部分城市已经试点“现房销售”,比如2024年扬州新拍地块中,哟要求30%必须现房交付,但这也会拉长新房供应周期,让下游的家居家装需求出现延迟。
2、二手房的市场交易周期延长了,客户决策链条也被拉长,直接影响传导到装企,影响现金流周转。
3、扬州、泰州等二三线城市的中产客群,更倾向本地高性价比的中小装企,圣都的直营模式在这些市场无法形成规模集采优势,加上分公司用工成本比较高,在市场竞争中没法建立起优势。
4、高端客群在经济下行周期,为了房产保值投资回报率,进一步向上海、杭州、南京、苏州等核心城市流动,比如,近两年扬州高净值人群,跨城置业装修的比例在持续上升。
直营模式的挑战
在顺风顺水的行情下,直营或合资公司模式是家居行业强化管理、提升效能的最佳实践,比如欧派2022年以前的直营分公司、2024年以前好莱客的直营分公司制。
但在行业剧变、行情逆境背景下,直营公司的灵活应变性就会比经销代理制要弱,经营成本与压力也更大。
一是固定成本的刚性压力
直营分公司需承担门店租金,比如扬州核心商圈200㎡门店年租金要去到40-60万,还有店长、设计师团队薪资等固定成本,在单城月均订单不足30单的月份,很容易就面临亏损压力。
对比加盟模式,直营的供应链成本下沉效率不足,比如,扬州的物流分仓利用率,会比一线大城市低60%,这无形中也推高了运营成本。
二是管理半径与效率瓶颈
二三线城市分散布局导致监理资源难以共享(单个城市需常驻5-8名监理,但项目密度不足),人效比一线城市下降40%以上。
数字化系统(如BIM设计平台)在低线市场的应用渗透率低,难以通过技术手段降本。
三是当前主推合伙人、阿米巴模式
无论前面提到的欧派、索菲亚、金牌家居、好莱客......等家居品牌,或者还是海尔、华为等跨行业品牌,近些年都在践行轮值、合伙人机制,用联营、用阿米巴模式来激活唤醒全员营销,让团队上下一心,拥有狼性精神,众志成城,利益均沾。
家居家装行情持续恶化的背景下,倾巢之下,焉有完卵。没有哪一个品牌、平台敢于懈怠。
扬州泰州等二三线城市装修市场特点
本地强势装企,比如华浔品味,占据15%以上市场份额,价格战激烈,据了解半包报价,目前已经压低到600-800元/㎡。
精装房政策推进后,毛坯房装修市场持续在收窄,而毛坯房是圣都装饰的绝对目标市场,圣都不做半包、局旧改。
但2023年扬州精装房比例就已经达到了45%。
此外,扬州等市场虽然是二三线城市,但江浙地区多数城市藏富于民,本地劳动力成本倒挂。
比如,扬州瓦工等工种日薪达350-400元,接近了上海郊区水平。但是整装订单的客单价,扬州要低于上海、杭州等核心城市20-30%以上。
经营战略的调整
面对行业整体下行的大环境,一二线城市的抗风险能力更强劲。
1、核心城市容量和消费力更强劲
比如北上广深杭及各省会城市,人口基数大,城镇化密集,就业和消费力更强。
这些都会导致资源向高能级城市聚拢,圣都把直营分公司的战线,重新收缩回苏州、南京、杭州......等GDP超万亿的一二线城市,是经营战略的重新调整与优化。
苏宁杭等超级城市,单城产能是扬州、泰州等次发达城市的3-5倍级。
比如,圣都南京分公司,年营收可以达到2-3亿,但扬州分公司从2018年成立到2024年,经过七八年沉淀积累,年营收做到了6000-8000万。
所以,当前圣都仍然坚守做整装包、老房全屋翻新业务,必然要强化核心城市"大店模式",超大体量城市,无论新装旧改的需求体量,无论老中青客户群体的消费力,都能支撑得起亿级到十亿级的体量。
比如,杭州圣都有2000㎡旗舰店,可以覆盖杭州大量高端消费群体的整装需求。
2、如果要继续做二三线城市,需要做轻资产模式转型
比如,试点城市合伙人制度,保留品牌输出和供应链收益,有的品牌是收取8-12%品牌管理费,既降低直接投资风险,又能发挥承包人、合伙人的主观能动性。
3、通过线上化获客,提高留资,降低运营成本。
比如能不能把抖音本地生活服务的占比,提升至35%,弥补线下收缩带来影响。当前贝壳平台及线下各中介门店给圣都转介绍留资的方式,多方利益分成,并且分成比例也不低。
整装行情趋势预判
对于圣都装饰的有所为、有所不为。也有业内人士认为,头部装企目前的发展态势,正呈现" 哑铃型布局 "的特征:
一端聚焦超一线城市高端定制,比如上海2000万以上豪宅项目有很多。
另一端是通过标准化产品覆盖县域市场,比如贝壳圣都的"普惠整装"产品线。
最麻烦的是扬州、泰州等"中间地带"的城市,因规模不经济、重交付的用工成本又高,所以成为当前战略的调整重点。
在后地产时代,圣都等大型装企的发展路径,正在从"规模扩张"转向"单城深耕"。
通过关停ROI(投资回报率)低于1.5的边际城市,把资源重新整合并聚焦到能实现" 单城破亿 "的重点城市。如果把它称为战略收缩,本质上就是应对行业下行阶段的主动防御策略吧。
15811192007


关注公众号


 产品资讯
 知识百科
 行业品牌
 经营加盟
 企业专题
 行业展会
 木门周边
 考察工厂